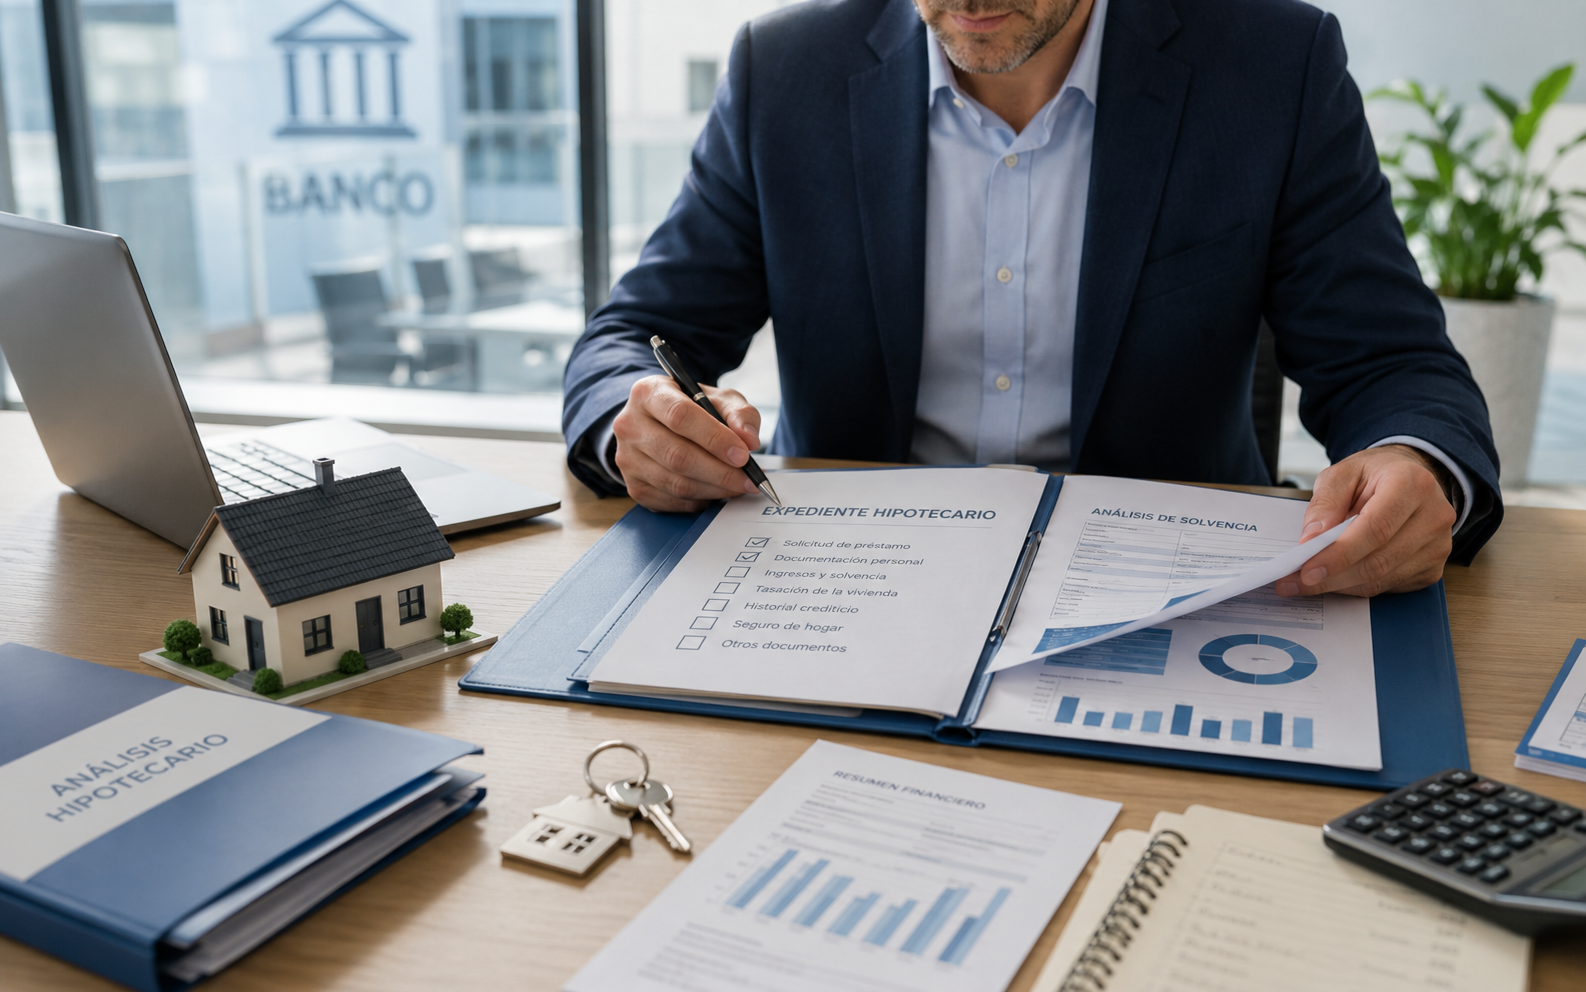
Qué mira el banco antes de darte una hipoteca
Y por qué eso no depende solo de tu sueldo
Pedir una hipoteca no empieza el día que entras en el banco. Empieza cuando entiendes qué va a mirar el banco y cómo preparar tu caso antes de que lo estudien.
Porque el banco no aprueba o deniega en función de una sola variable. Analiza el conjunto: ingresos, deudas, ahorros, historial financiero, tipo de empleo y la vivienda que quieres comprar. Todo a la vez, con sus propios criterios internos.
Y aquí está lo que muy pocas personas saben: una misma operación puede recibir un «no» en un banco y un «sí» en otro. No porque el perfil haya cambiado, sino porque cada entidad valora el riesgo de forma distinta. Saber eso —y saber dónde y cómo presentar tu caso— es exactamente lo que hace la diferencia.
En MCA Servicios Financieros trabajamos como bróker hipotecario independiente: analizamos tu operación antes de presentarla y negociamos con los bancos en tu nombre. En este artículo te contamos qué mira realmente el banco y cómo puedes prepararte para que tu caso llegue en las mejores condiciones.
1. Ingresos: cuánto ganas y, sobre todo, cómo lo ganas
El primer filtro es el más obvio: el banco quiere saber si tienes ingresos suficientes para pagar la cuota. Pero lo que muchos no esperan es que no todos los ingresos se valoran igual.
Una nómina indefinida con cinco años de antigüedad no es lo mismo que un contrato reciente, aunque el importe sea idéntico. Un autónomo con ingresos estables puede encajar perfectamente si documenta bien su actividad. Un funcionario tiene un perfil muy atractivo, pero eso no compensa automáticamente una falta de ahorros.
Lo que el banco analiza realmente:
• Importe mensual neto y fuentes de ingreso
• Tipo de contrato: indefinido, temporal, funcionario, autónomo
• Antigüedad en la empresa o en la actividad
• Estabilidad del sector y coherencia de la trayectoria laboral
• Ingresos complementarios: alquileres, pensiones, bonus —y si son demostrables—
Si eres autónomo o tienes ingresos variables, tu caso no está descartado. Lo que necesita es presentarse correctamente: con declaraciones de la renta, documentación que acredite la actividad y los ingresos y, cuando la entidad lo solicite, información bancaria adicional que ayude a completar el análisis.
Cada banco estudia estos perfiles de forma distinta y puede pedir documentación diferente según el caso. Aquí es donde un bróker como MCA aporta valor real: sabemos qué entidades encajan mejor con perfiles no convencionales y cómo presentar el expediente para que refleje correctamente tu situación financiera.
2. Capacidad de endeudamiento: la cuota tiene que encajar en tu vida real
El banco no solo mira si puedes pagar la hipoteca. Mira si puedes pagarla junto con todo lo demás que ya tienes comprometido.
Ejemplo real
Una pareja con ingresos netos conjuntos de 3.200 € al mes que ya paga otras cuotas puede ver cómo su margen de endeudamiento se estrecha más de lo que esperaba, aunque los ingresos parezcan suficientes. No porque la cuota sea imposible, sino porque el margen que deja resulta demasiado ajustado para algunos bancos.
Cancelar una financiación pequeña antes de solicitar la hipoteca puede cambiar completamente el resultado. Algo que parece menor, pero que en la práctica puede ser la diferencia entre aprobación y denegación.
3. Ahorros: cuánto necesitas aportar depende de la operación
Muchas personas calculan si pueden pagar la cuota y se olvidan de la parte más inmediata: cuánto dinero necesitarán aportar para completar la compra y cubrir los gastos de la operación.
La financiación no depende únicamente del valor de tasación. Los bancos pueden aplicar distintos límites sobre el precio de compra y sobre el valor de tasación, tomando como referencia el que corresponda según sus criterios.
DATO CLAVE
En determinados perfiles y entidades es posible conseguir hasta el 100% del precio de compra sin aportar una segunda vivienda como garantía.
La tasación sigue siendo relevante porque puede marcar uno de los límites de financiación de la operación. Por ejemplo, una entidad puede financiar hasta el 100% del precio de compra y, al mismo tiempo, establecer un máximo del 80% sobre el valor de tasación.
4. Historial financiero: cómo te has comportado pagando
El banco consulta la CIRBE —el registro del Banco de España donde las entidades declaran los riesgos crediticios de sus clientes— y revisa si tienes impagos, retrasos, descubiertos o financiación activa.
No se trata solo de estar o no en un fichero de morosos. Se trata de la imagen general que transmite tu expediente.
El banco no se fija solo en si figuras o no en un fichero de morosos. También lee señales como financiaciones pequeñas abiertas al mismo tiempo, uso recurrente de tarjeta con saldo pendiente o retrasos recientes, aunque ya estén saldados.
Antes de solicitar la hipoteca conviene revisar esta parte, porque en muchos casos cancelar una deuda pequeña o reducir el uso de tarjeta unas semanas antes puede mejorar significativamente la lectura del expediente.
¿No tienes claro si tu perfil encaja para pedir una hipoteca?
Consulta tu caso con MCA Servicios Financieros. →
mcaserviciosfinancieros.com/contacto
5. La vivienda: el banco también financia el inmueble, no solo a ti
Una hipoteca tiene dos partes: la persona que pide y la vivienda que actúa como garantía. El banco evalúa las dos.
Puedes tener un perfil financiero excelente y encontrarte con problemas si la vivienda genera dudas. Algunos casos frecuentes:
• El precio de compra está muy por encima del valor de tasación
• La vivienda tiene cargas registrales sin resolver
• El inmueble está en estado deficiente o necesita obra importante
• Hay problemas de titularidad o la documentación urbanística no está en orden
• La operación no encaja con el perfil de riesgo que el banco quiere asumir en esa zona
6. La documentación: un expediente mal presentado puede tumbar una buena operación
Un buen perfil puede parecer peor si se presenta mal. La documentación no es un trámite menor: es la forma en la que el banco entiende quién eres y qué capacidad tienes.
Un expediente incompleto, desorganizado o con inconsistencias genera dudas innecesarias y puede retrasar o complicar un estudio que debería ser favorable.
Un expediente completo suele incluir desde el DNI hasta la nota simple registral de la vivienda, pasando por nóminas, vida laboral y declaraciones de la renta. Dependiendo de la entidad y del perfil del solicitante, el banco puede pedir además movimientos o extractos bancarios u otra documentación complementaria.
El expediente que llega ordenado transmite algo que va más allá de los datos: transmite que la operación está bien planteada. Y eso influye en cómo se estudia.
7. Los criterios internos del banco: el factor que más se ignora
Hay un punto que casi nadie menciona y que en la práctica es determinante: cada banco tiene sus propios criterios de riesgo, y esos criterios no son públicos.
Dos entidades pueden tener condiciones anunciadas muy similares y aplicar filtros completamente distintos. Una puede ser más abierta con autónomos. Otra puede rechazar sistemáticamente operaciones en determinadas zonas o por encima de ciertos porcentajes de financiación. Una tercera puede ser muy competitiva para funcionarios pero cerrada para contratos recientes.
Cómo prepararte antes de pedir hipoteca: lo que sí puedes controlar
Hay factores que no puedes cambiar rápido: la antigüedad laboral, el historial de años atrás, el precio de la vivienda. Pero hay muchos que sí puedes trabajar antes de solicitar.
Antes de presentar la solicitud conviene revisar tu nivel de endeudamiento, el uso de tarjetas, tu capacidad de ahorro real y si el precio de la vivienda es coherente con la financiación probable.
ADVERTENCIA IMPORTANTE
No firmes arras sin saber si la hipoteca es viable.
Comprometerse con una vivienda antes de estudiar si la financiación es alcanzable puede meter al comprador en una situación muy delicada. La revisión previa del perfil no lleva mucho tiempo y puede evitar un error costoso.
La diferencia entre pedir hipoteca e ir preparado
Pedir hipoteca es mandar documentación y esperar respuesta.
Ir preparado es analizar el perfil, detectar los puntos débiles antes de que lo haga el banco, corregir lo que se puede corregir, elegir bien dónde presentar la operación y negociar las condiciones desde una posición más sólida.
Esa diferencia es especialmente relevante cuando el perfil no es perfectamente estándar —autónomo, ingresos variables, contrato reciente, compra con financiación ajustada— o cuando la compra depende de conseguir una hipoteca concreta.
Antes de solicitar financiación conviene tener una visión clara de la operación: conocer el nivel de endeudamiento, revisar la documentación, calcular el ahorro disponible y entender qué aspectos pueden condicionar la decisión del banco. Llegar con esa información clara permite afrontar el proceso con expectativas más realistas y evitar decisiones precipitadas.
Porque una hipoteca no se prepara en el banco. Se prepara antes.
¿Quieres saber más sobre tus opciones hipotecarias? Encuentra más información y contacta con MCA Servicios Financieros. → mcaserviciosfinancieros.com/contactoTAMBIÉN TE PUEDE INTERESAR
¿Ya tienes hipoteca y quieres cambiar de vivienda? Cómo funciona el cambio de vivienda con hipoteca existente → ¿Estás pensando en comprar tu primera vivienda? Todo lo que necesitas saber sobre hipotecas para compra → ¿Quieres conocer los errores más frecuentes? Los errores más comunes que hacen que te rechacen tu hipoteca →Preguntas frecuentes sobre lo que mira el banco antes de conceder una hipoteca
¿Qué es lo primero que mira el banco para darte una hipoteca?
Lo primero suele ser tu capacidad de pago: ingresos, estabilidad laboral, deudas actuales y cuota hipotecaria prevista. Pero la decisión no depende de un único dato, sino del conjunto de la operación.
¿Puedo conseguir hipoteca si tengo un contrato temporal?
Sí, puede ser posible. El banco valorará la antigüedad, la continuidad laboral, el sector, los ingresos y el resto de la operación. No todos los bancos analizan igual este tipo de perfil.
¿Cuánto dinero necesito tener ahorrado antes de pedir una hipoteca?
Depende del precio de la vivienda, de la financiación que puedas conseguir y de los gastos de compraventa. No conviene asumir automáticamente que necesitas aportar un 20%: en determinados perfiles y entidades puede ser posible conseguir hasta el 100% del precio de compra.
¿Me pueden rechazar una hipoteca aunque tenga buen sueldo?
Sí. Un buen sueldo ayuda, pero no garantiza la aprobación. El banco también revisa deudas, historial financiero, ahorros, estabilidad laboral, tasación de la vivienda y sus propios criterios internos de riesgo.

Lee más sobre hipotecas
Qué mira el banco antes de darte una hipoteca
Cuánto cuesta construir una casa en España en 2026: la cuenta real antes de comprar terreno.